「売上があと何%減ると、うちは赤字になりますか?」この質問にすぐ答えられる社長は、10人に1人くらいだと感じています。機械工具商社の営業として町工場を回り、中小企業診断士として数字を見てきた私の実感です。忙しい社長が、そこまで計算できないのも無理はありません。
この記事では、損益分岐点の意味と計算方法、限界利益との関係を計算例でお伝えします。用語の説明だけでなく、値下げを頼まれたときに受けていいのか、値上げとたくさん売るのはどちらが効くのか、という社長の判断にどう使うかまで書きました。書いているのは、価格転嫁を支援する中小企業診断士の伊澤です。
この記事の結論(最終更新:2026年11月3日)
- 損益分岐点とは、売上と費用がちょうど同じになり、利益がゼロになる売上です。
- 計算式は損益分岐点売上高=固定費÷限界利益率です。
- 知っておくと、値下げを頼まれたときに「いくらまでなら受けられるか」の撤退ラインが決まります。
- 利益を増やすなら、基本はたくさん売るより値上げです。値上げなら原価が増えません。
1分で分かる:損益分岐点と限界利益
| 言葉 | 意味 | 計算式 |
|---|---|---|
| 損益分岐点売上高 | 利益がゼロになる売上 | 固定費÷限界利益率 |
| 変動費 | 売上に応じて増える費用(材料費、外注費など) | ― |
| 固定費 | 売上に関係なくかかる費用(家賃、リース料など) | ― |
| 限界利益 | 売上から変動費を引いた利益 | 売上−変動費 |
| 限界利益率 | 売上に占める限界利益の割合 | 限界利益÷売上 |
| 損益分岐点比率 | 今の売上に対する損益分岐点の割合 | 損益分岐点売上高÷売上 |
| 安全余裕率 | 売上があと何%減ると利益がゼロになるか | (売上−損益分岐点売上高)÷売上 |
損益分岐点の計算方法【計算例】
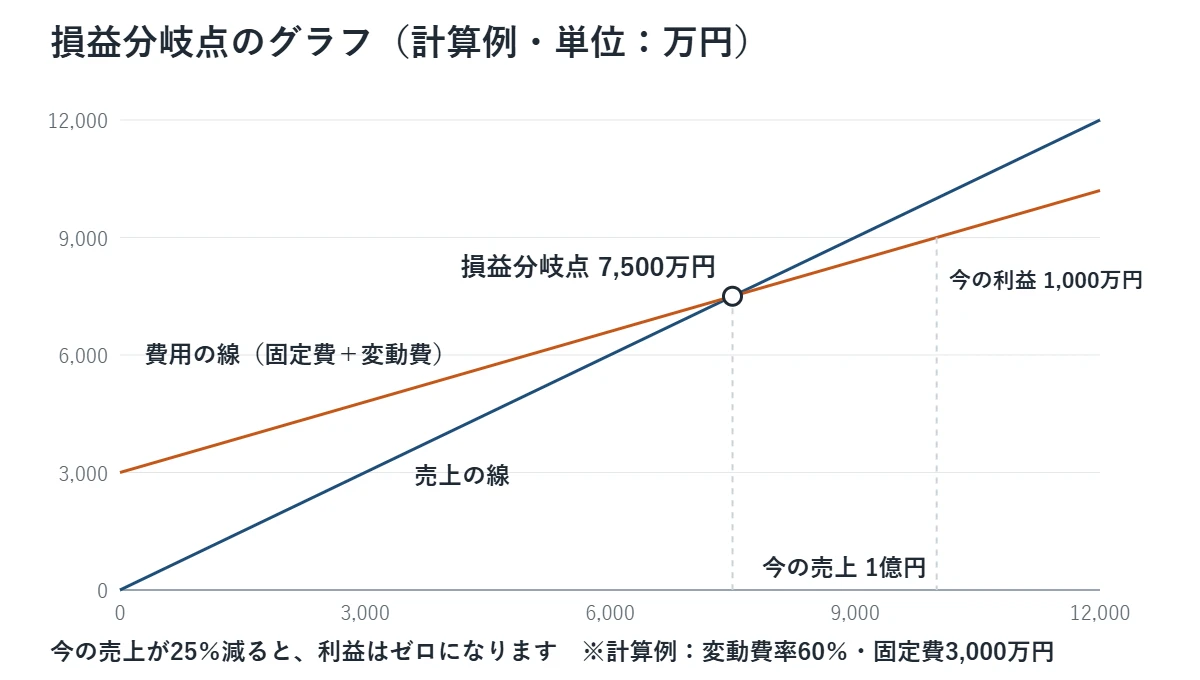
売上1億円、変動費6,000万円、固定費3,000万円の会社で計算してみます。
- 限界利益=1億円−6,000万円=4,000万円
- 限界利益率=4,000万円÷1億円=40%
- 損益分岐点売上高=3,000万円÷40%=7,500万円
- 安全余裕率=(1億円−7,500万円)÷1億円=25%
この会社は、売上が25%減ると利益がゼロになります。これが冒頭の質問の答えです。
エクセルで損益分岐点を計算する
エクセルなら、次のように入れるだけで計算できます。決算書の数字を入れてみてください。
| セル | 項目 | 入れるもの |
|---|---|---|
| B1 | 売上 | 決算書の売上 |
| B2 | 変動費 | 材料費、外注費など |
| B3 | 固定費 | 家賃、リース料、事務の給料など |
| B4 | 限界利益 | =B1-B2 |
| B5 | 限界利益率 | =B4/B1 |
| B6 | 損益分岐点売上高 | =B3/B5 |
| B7 | 安全余裕率 | =(B1-B6)/B1 |
変動費と固定費にきれいに分けるのは、実際には難しいものです。人件費の扱いも会社によって違います。残業代や案件ごとの応援は変動費、仕事量にかかわらず払う月給は固定費とする考え方が一例です。J-Net21でも、実状に合わせて簡便に分けて使うことを勧めています。
値下げを頼まれたとき、損益分岐点で判断が変わる
上の会社が、数量はそのままで全体を5%値下げしたらどうなるか計算します。
| 今 | 5%値下げ後 | |
|---|---|---|
| 売上 | 1億円 | 9,500万円 |
| 変動費 | 6,000万円 | 6,000万円 |
| 固定費 | 3,000万円 | 3,000万円 |
| 営業利益 | 1,000万円 | 500万円 |
| 損益分岐点売上高 | 7,500万円 | 約8,143万円 |
| 安全余裕率 | 25.0% | 約14.3% |
5%の値下げで、利益は半分になります。損益分岐点を知っていると、「いくらまでなら落とせる」「ここが最後の撤退ライン」と判断できます。少なくとも、知らないうちに赤字で受けることはなくなります。戦略として赤字を受けて大きな案件を取る場合でも、いくら赤字なのかを分かって決められます。
お客さまからの見え方も変わります。数字で話す社長は「ちゃんとしている」と思われ、その後の値上げのお願いも聞いてもらいやすくなります。逆に「10%の値下げですね、なんとか頑張ります」とすぐ答えてしまうと、「言えば飲んでくれる会社」という印象を与えます。値下げの断り方は「値下げ要求の断り方」にまとめました。
値上げとたくさん売る、利益を増やすのはどちらか
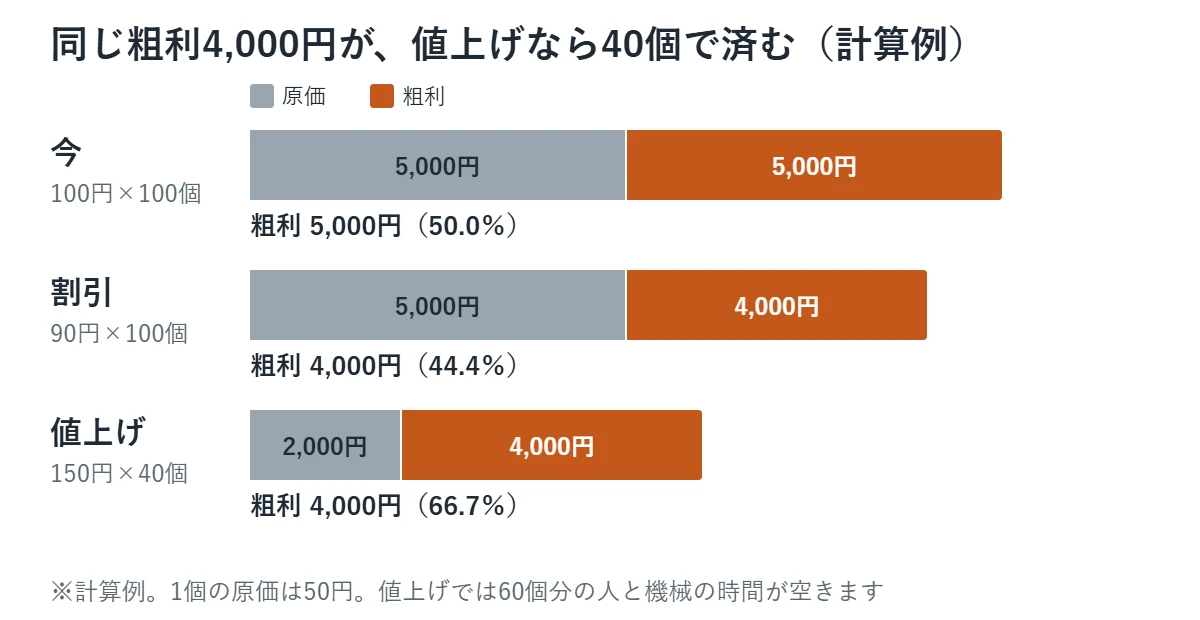
私は値上げだとお伝えしています。1個100円、原価50円の品で比べてみます。
| 売値×個数 | 売上 | 原価 | 粗利 | 粗利率 | |
|---|---|---|---|---|---|
| 今 | 100円×100個 | 10,000円 | 5,000円 | 5,000円 | 50.0% |
| 割引 | 90円×100個 | 9,000円 | 5,000円 | 4,000円 | 44.4% |
| 値上げ | 150円×40個 | 6,000円 | 2,000円 | 4,000円 | 66.7% |
割引すると、同じ100個を作っても粗利は1,000円減ります。今の粗利5,000円に戻すには125個売らなければなりません。一方、150円に値上げできれば、40個で割引のときと同じ粗利4,000円が残ります。空いた60個分の人と機械を、別の仕事に使えます。
もう一つ大事なのは、値上げは売値を変えるだけなので、原価が増えないことです。たくさん売れば材料費や外注費も増えますが、値上げならその分がそのまま粗利になります。しかも上がった値段で売り続けられます。
もちろん機械や人が空いているなら、安くても受けたほうがいい場合はあります。それでも、値引きでたくさん売る戦い方は大手でないと続きません。中小企業は、試作や1個からの対応、短い納期などの価値を出して、値段をいただく方向が合っていると考えています。
赤字の仕事でも、固定費を回収しているなら続ける理由
ここは損益分岐点の話で一番難しいところです。案件の利益を見るときは、次の2段階で考えます。
- 限界利益を見る:その仕事の売上から、その仕事でかかった変動費を引きます。プラスなら、その仕事単体では儲かっています。
- 固定費を配分して見る:本社の電気代、事務の給料、水道光熱費、紙代やインク代などを案件に振り分けます。ここで営業利益が赤字になることがあります。
このとき、限界利益がプラスなら、その仕事は会社の給料や電気代を賄っている可能性があります。やめても固定費は減らないので、営業利益が赤字だからと切ると、会社全体の利益が減ってしまいます。だから順番は、まず値上げ、それでも無理なら代わりの仕事を見込んでからやめる、です。計算例は「赤字の仕事の見つけ方」で紹介しています。
伊澤の体験:計算してみると、行動が変わる
損益分岐点を計算してみると、「思ったより儲かっていなかった」と分かることがあります。怖いことのようですが、そこで初めて「じゃあ値上げしよう」と動き出すきっかけになります。数字が社長の背中を押してくれるのです。
実は私も、自分の営業の中で考えきれていない部分があります。配達の時間やガソリン代まで入れて損益を見ようとすると、本当に難しい。売上10万円で粗利率30%の取引は粗利3万円、売上100万円で粗利率10%の取引は粗利10万円です。率だけ見ても、額だけ見ても判断を誤ります。※数字は説明のための例です。
本当は、案件別、取引先別、月別、年間の損益分岐点まで把握できるのが理想です。ただ、忙しい社長が毎月手で計算し続けるのは現実的ではありません。だから、最初の計算は人に任せ、続ける部分は道具に任せるのがいいと思っています。原価管理と値上げ資料づくりを続けるための道具として、価格転嫁ナビも準備しています。
資料づくりまで任せたい場合は、価格転嫁パッケージをご用意しています。決算書3年分と対象の品目の資料をお預かりして、資料が届いてから3日で原価計算と値上げの根拠資料をお渡しし、交渉の準備と練習までご一緒します。通常5万円 → いまはモデル価格3万円です。
※実績紹介のモデル様として、事例をご紹介させていただける方の価格です。
あわせて読みたい
限界利益は、社長にはこう説明しています
「限界利益」「貢献利益」という言葉は、私も使います。ただ、そのまま言うことはしません。たとえば製造業の社長には、「売上がありますよね。それを作るのに材料費などがかかりますよね。その売上とともに増える費用を引いた残りの利益を、限界利益と言います」と補足します。
「この会社は限界利益が○円で、限界利益率が業界より低いので……」と専門用語を並べられたら、聞いている側はうんざりしますよね。言葉を知らなくても大丈夫です。分かってほしいのは、売上から材料費などを引いた残りで、家賃や人件費などの固定費をまかなえているか、という一点です。固定費を製品ごとに配る方法は配賦とは?配賦基準の選び方で書きました。
よくある質問
Q1.損益分岐点とは何ですか?
売上と費用がちょうど同じになり、利益がゼロになる売上のことです。この売上を下回ると赤字になり、上回ると黒字になります。
Q2.損益分岐点はどう計算しますか?
損益分岐点売上高は、固定費を限界利益率で割って求めます。限界利益率は、売上から変動費を引いた限界利益を売上で割った割合です。
Q3.限界利益と粗利の違いは何ですか?
限界利益は売上から変動費を引いた利益で、粗利は売上から売上原価を引いた利益です。売上原価には固定費に当たる費用も含まれることがあるため、同じ数字にはなりません。
Q4.値下げと値上げでは、どちらが利益に影響しますか?
売値の変更はそのまま利益に響きます。売上1億円、変動費6,000万円、固定費3,000万円の会社では、5%の値下げで営業利益が1,000万円から500万円へ半減します。
まとめ
損益分岐点は、固定費を限界利益率で割れば計算できます。まず決算書の数字で、「売上があと何%減ると赤字になるか」を出してみてください。それが分かると、値下げを頼まれたときの撤退ラインが決まり、値上げをお願いする根拠にもなります。利益を増やすなら、基本はたくさん売るより値上げです。
執筆:伊澤 司(中小企業診断士・上級ウェブ解析士/macri代表)。機械工具商社の営業として10年近く値上げのお願いを続け、その回数は100回を超えます。価格転嫁・価格交渉・原価管理を支援しています。
※この記事は、筆者が機械工具商社の営業として見てきた経験と、中小企業診断士としての考えをもとに書いています。「10人に1人」は筆者の実感で、統計ではありません。計算例の数字は説明のための仮のものです。
出典:J-Net21(独立行政法人中小企業基盤整備機構)「損益分岐点の計算方法と経営改善に向けた活用方法を教えてください。」
コメント