「うちはちゃんと積算して見積もりを出している」
そう思っている社長ほど、実は危ないケースを何度か見てきました。実務の中で関わったある製造業の会社も、まさにそうでした。
決算書を見て、初めて気づいた
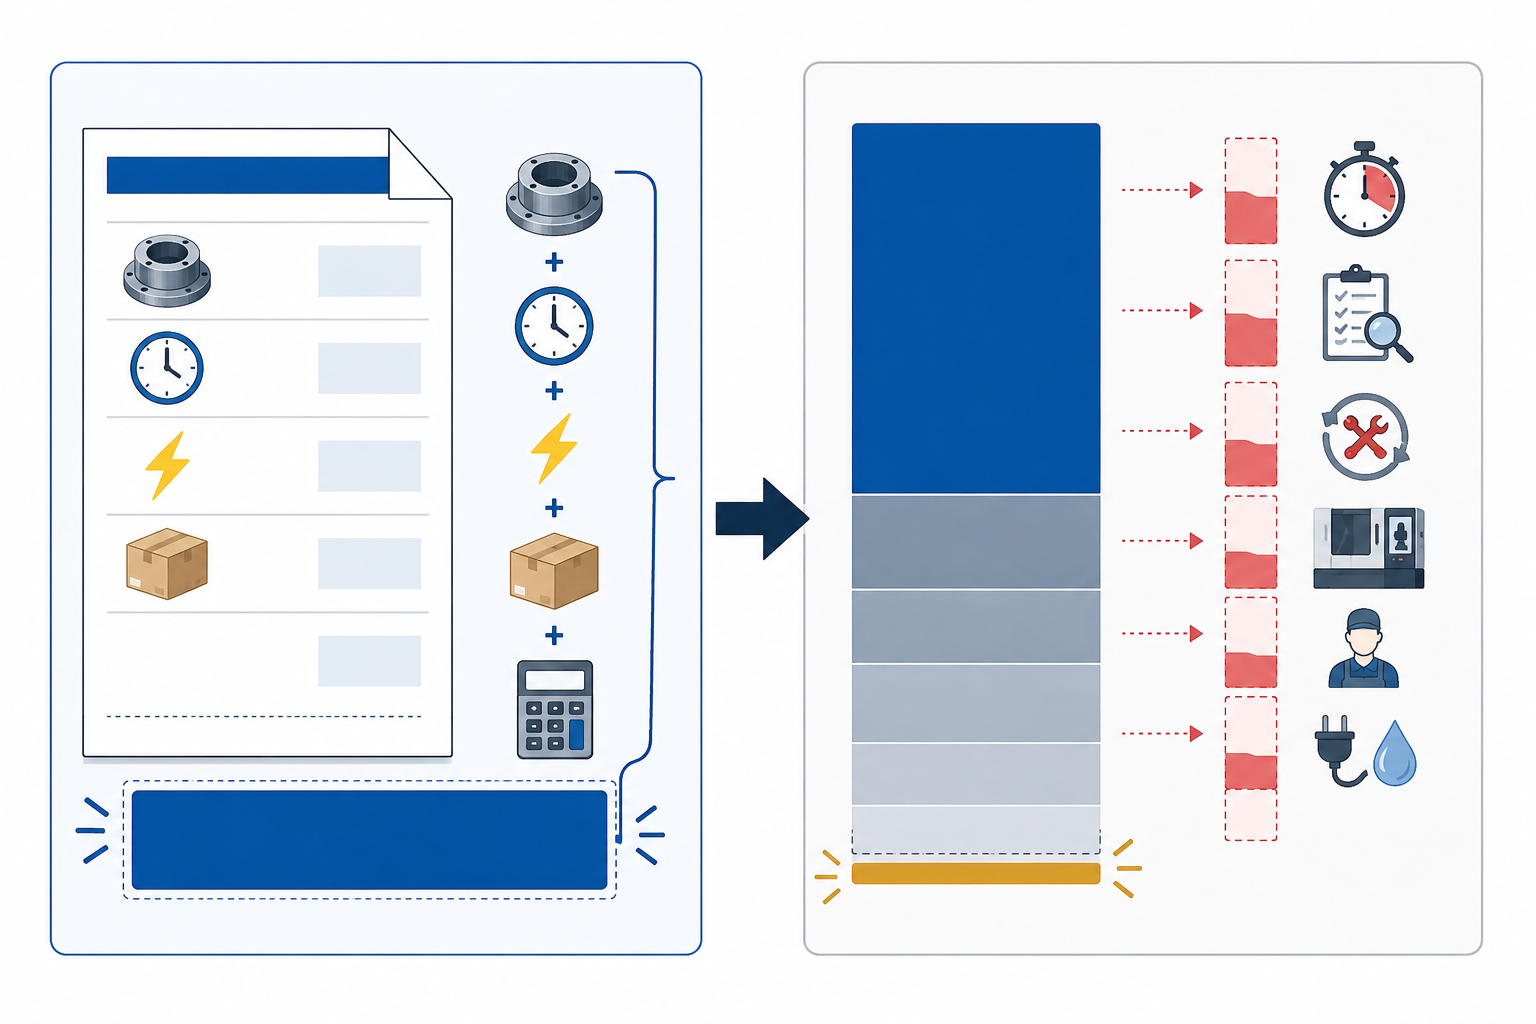
その会社は、部品ごとにきちんと積算して見積もりを出していました。感覚だけで値段を決めているわけではありません。
けれど、年間の決算を見ると、ほとんど利益が出ていませんでした。税理士の先生から指摘されて、社長も初めて「あれ、おかしいな」と気づいたそうです。
積算はしている。なのに儲かっていない。なぜでしょうか。
強みだったはずの「短納期対応」が、実は赤字の原因だった
この会社の強みは、故障時の短納期対応でした。急な依頼にもすぐ応えてくれる、という信頼で仕事を取ってきた会社です。
ただし、その短納期対応は基本的に外注先に頼っていました。当然、外注費は高くつきます。急ぎの仕事ほど、外注先への支払いも割高になるものです。
問題は、その割高な外注費を、価格にきちんと反映できていなかったことです。「対応できることが強み」だと思っていたものが、価格設定に落とし込めていなかったために、動けば動くほど利益を削っていく構造になっていました。
さらに、多額の借入金もありました。借金が多いこと自体も問題ですが、それ以上に、その利息を払ってなお利益が残る価格設定ができていれば、赤字は避けられたはずだと感じています。
個人的には、クレジットカードに似ていると思っています
この話をするとき、私はいつもクレジットカードの例えを使います。
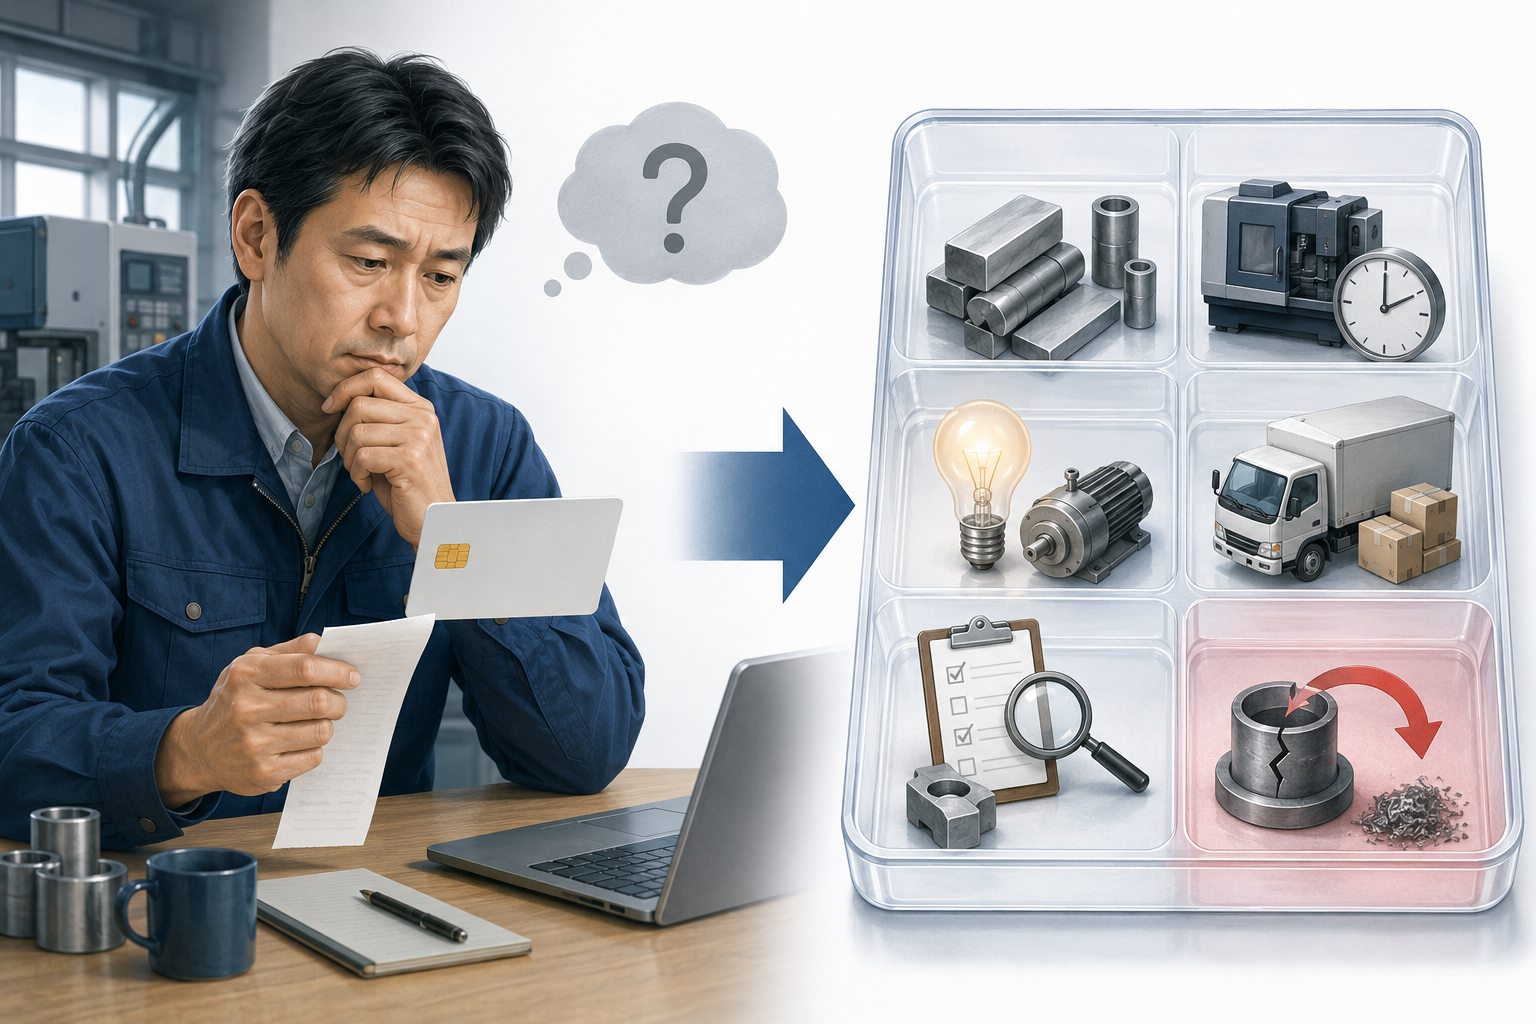
使っている瞬間は、何も考えずに使ってしまう。そして月末、27日あたりになると、高額な請求が来て「え、こんなに使った?不正利用されてるんじゃ」と一瞬身構える。
でも、明細を見ると、全部心当たりがあるものばかりです。不正利用なんてどこにもない。ただ、使った瞬間には見えていなかった積み重ねが、まとめて可視化されただけなんです。
価格設定も、これと同じだと思っています。「自分ではちゃんとやっているつもり」でも、外注費や借入金の利息のように、普段は意識しない支払いが、気づかないうちに利益を削っている。決算書という「明細」を見て初めて、その事実に向き合うことになります。
見たくない現実と、どう向き合うか
大事なのは、「見たくない、聞きたくない現実」から目を逸らさないことです。
クレジットカードの利用明細を毎月ちゃんと見る人が、無駄遣いに気づいて直していけるように、原価を一つひとつ洗い出し、そこに向き合った会社だけが、適切な価格設定にたどり着けます。
特に、特注品は汎用品と違って、この作業がとても大変です。仕様ごとに条件が変わるため、集めなければいけないデータも、作らなければいけない資料も、驚くほど多くなります。
次回は、その特注品の価格交渉について、実際にどう進めればいいのかを書いていきます。
この記事は、中小企業診断士としての実務経験をもとに構成しています(登場する会社は特定できないよう内容を一部変更しています)。自社の価格設定に不安がある方は、無料営業診断で現状を確認してみてください。
コメント