「毎月の固定費はいくらですか?」。社長にこう聞いて、すぐに答えが返ってくるのは、私の実感で10人中1〜3人です。多くの方は、決算書を作ってもらって初めて正確な数字を知ります。でも、固定費が分からないと、値上げの計算で必要な金額が足りなくなります。
この記事では、固定費と変動費の違いと、迷いやすい人件費の分け方、固定費を製品の値段に配る計算をお伝えします。書いているのは、価格転嫁を支援する中小企業診断士の伊澤です。
この記事の結論(最終更新:2026年11月6日)
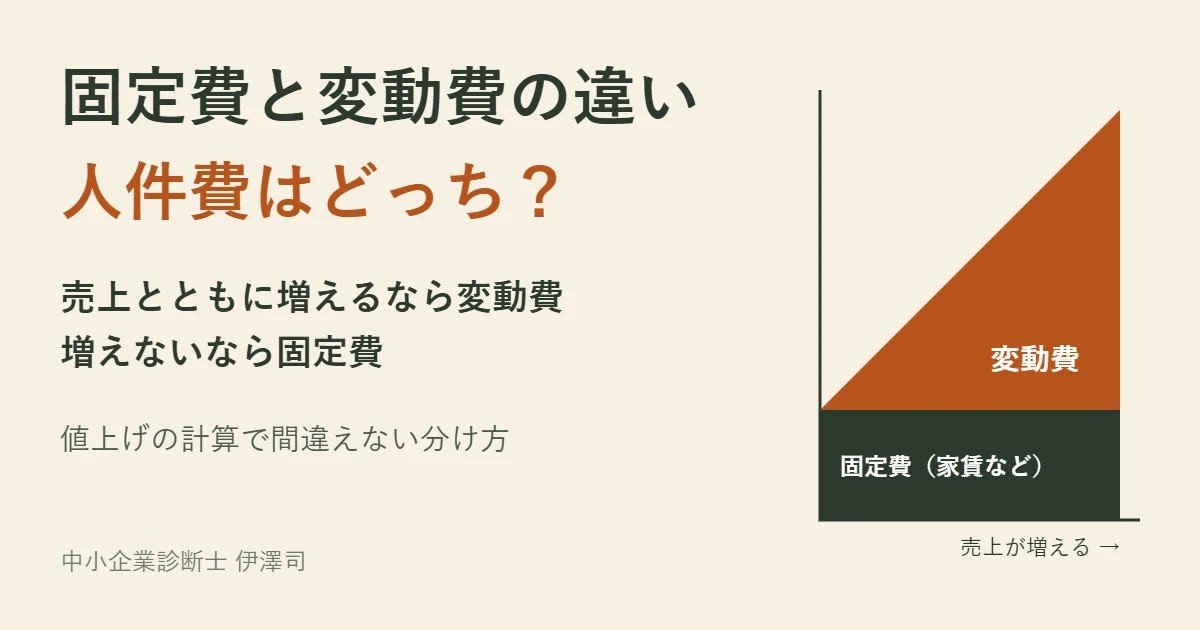
- 売上とともに増える費用が変動費、売上が増えても増えない費用が固定費です。
- 人件費は「人件費だから固定費」とは決めません。注文ありきで発生する残業代やパートは変動費として見ます。
- 固定費の上昇分を製品に配るときは、まず売上で配るのが一番簡単です。慣れたら作業時間、個数へ進みます。
- 手間のかかる製品は、売上で配ると足りなくなることがあります。計算例では同じ製品で3%と6%の差が出ました。
1分で分かる:固定費と変動費の分け方
| 費用 | 分け方 | 理由 |
|---|---|---|
| ステンレス・銅・鉄などの仕入れ | 変動費 | 注文が増えるほど仕入れも増える |
| 外注費 | 変動費 | 注文に応じて発生する |
| トラックの燃料 | 変動費 | 運ぶ量が増えるほど使う |
| 工場の作業員の残業代、パート | 変動費 | 注文が増えるから発生する |
| トラックの運転手の人件費 | 変動費(筆者の考え) | 運ぶ仕事に応じて必要になる |
| 事務の方の給料 | 固定費 | 売上が増えても変わらない |
| 本社・工場の家賃 | 固定費 | 売上が1万円でも1億円でも同じ |
見分け方は1つです。「売上が増えたら、この費用も増えるか?」と考えてください。増えるなら変動費、増えないなら固定費です。
人件費は固定費?変動費?
私はこう説明しています。製造業の事務の方の給料は、注文が増えても変わらないので固定費です。一方、注文が増えるから発生する残業代やパートの給料は、注文ありきの費用なので変動費に入れます。運送業なら、燃料も運転手の人件費も、運ぶ仕事に応じて必要になる費用です。
「人件費だから固定費」と決めつけず、売上に連動するかどうかで分けてください。教科書や会計の本では別の分け方をしていることもあります。大事なのは、自分の会社の実態に合っていて、毎年同じ分け方を続けることです。
固定費を製品の値段に配る計算
家賃や事務の給料は、製品を1個作ったからといって増えません。だから、そのままでは原価に入りにくい費用です。でも、値段の中で回収しなければ、利益は残りません。そこで「配る」作業が必要になります。
たとえば、月の売上が製品A600万円、製品B300万円、製品C100万円の会社で、固定費が月30万円増えたとします(※計算例)。
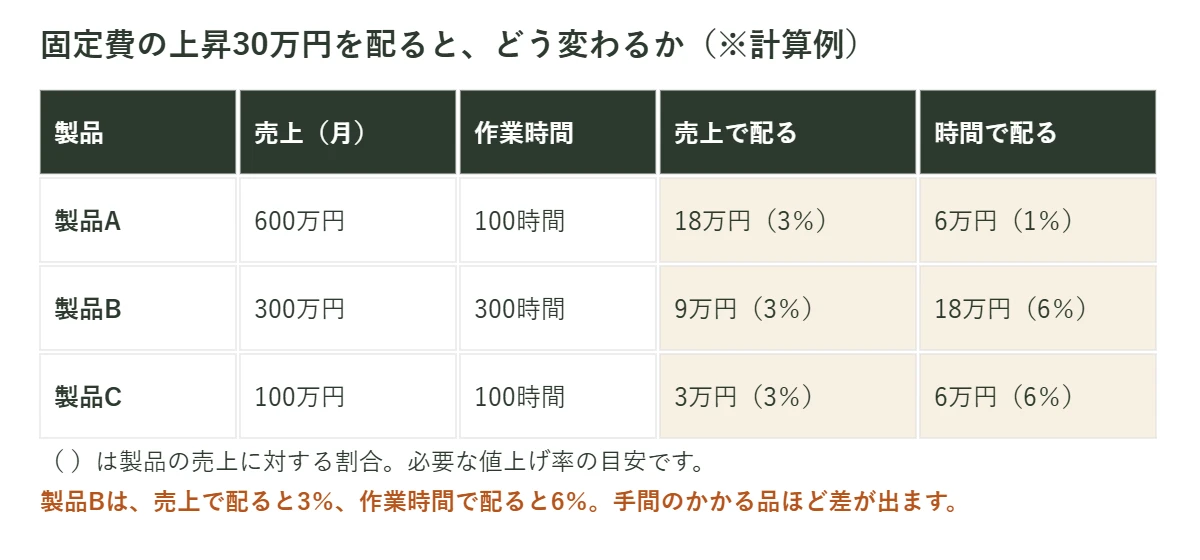
売上で配ると、計算は30万円 ÷ 1,000万円 = 3%です。全製品で3%の値上げが目安になります。作業時間で配ると、1時間あたり30万円 ÷ 500時間 = 600円です。手間のかかる製品Bは18万円になり、売上300万円に対して6%の値上げが必要になります。
伊澤のすすめ:最初は売上で配って、順番にレベルアップ
私が最初にすすめる基準は売上です。正確には、売上が小さくて手間がかかる品や、売上が大きくて手間が少ない品を、正しく配れません。その注意点は分かったうえで、それでも売上から始めます。
理由は、いきなり作業時間や個数で正確に割り振ろうとすると、大変で嫌になってしまう社長が多いからです。まず売上で配って「大体これくらいか」とつかみ、取引先と話してみる。次は作業時間でやってみる。その次は個数でやってみる。この順番なら、社長自身が原価について分かってきて、楽しくなってくるはずです。
| 段階 | 配り方 | 向いているとき |
|---|---|---|
| 1 | 売上で配る | 初めて原価を計算する。まず値上げの目安がほしい |
| 2 | 作業時間で配る | 手間のかかる品とかからない品の差が大きい |
| 3 | 個数などで配る | 同じような製品を大量に作っている |
固定費が「不十分」だと起きること
固定費をまったく入れていない会社を、私は見たことがありません。よくあるのは、入れてはいるけれど不十分という状態です。儲かっていると思っていた製品が、計算してみるとそれほど儲かっていなかった、という例は見たことがあります。
家賃や電気代、事務の人件費が上がっているのに、原価の中の固定費が何年も前のままだと、値上げをしても利益は戻りません。決算書3年分を並べて、固定費がどれだけ増えたかを確かめてください。決算書の見方はこちらの記事にまとめました。
自分で配るのは大変だと感じたら、値上げの作戦を30分で一緒に決められます(無料)。決算書から原価計算と値上げの根拠資料まで作る価格転嫁パッケージは、交渉の準備と練習までご一緒します。通常5万円 → いまはモデル価格3万円です。
※実績紹介のモデル様として、事例をご紹介させていただける方の価格です。
あわせて読みたい
よくある質問
Q1.固定費と変動費の違いは何ですか?
売上とともに増える費用が変動費、売上が増えても増えない費用が固定費です。材料の仕入れは変動費、家賃は固定費が代表例です。
Q2.人件費は固定費ですか、変動費ですか?
一律には決まりません。事務の給料は固定費、注文が増えるから発生する残業代やパートは変動費と考えます。売上に連動するかどうかで分けます。
Q3.固定費はどうやって製品に配りますか?
最初は売上で配るのが簡単です。固定費の上昇額を売上全体で割ると、必要な値上げ率の目安が出ます。慣れたら作業時間や個数で配ります。
Q4.売上で配ると、どんな問題がありますか?
手間のかかる品に十分な固定費が配られません。計算例では、売上で配ると3%でも、作業時間で配ると6%必要な製品がありました。
まとめ
固定費と変動費は「売上が増えたら増えるか」で分けます。人件費も同じ考え方です。固定費の上昇分はまず売上で配り、次に作業時間へ進みましょう。分かってくると、値上げでいくら必要かを自分の言葉で説明できるようになります。
※この記事は、筆者の中小企業診断士としての考えと、機械工具商社の営業として見てきた経験をもとに書いています。「10人中1〜3人」は筆者の実感で、統計ではありません。計算例の数字は説明のための仮のものです。
コメント