自分の会社の決算書を、きちんと読めている社長はどれくらいいるでしょうか。機械工具商社の営業として町工場を回り、中小企業診断士として数字を見てきた私の実感では、10人に1人か2人です。残りの8人ほどは、最終利益や粗利、営業利益をざっと見て終わっています。個々の項目まで見て、来年の行動を変えている社長は多くありません。
この記事では、決算書の見方を、値上げを考える社長向けに絞ってお伝えします。全部の項目を覚える必要はありません。最初に見る3つの数字と、3年分を並べて分かることが押さえられれば十分です。書いているのは、価格転嫁を支援する中小企業診断士の伊澤です。
この記事の結論(最終更新:2026年11月3日)
- 決算書で最初に見るのは売上・営業利益・税引後当期純利益の3つです。
- 1年分では、たまたま良かった年か悪かった年か分かりません。3年分を並べて流れを見ます。
- 値上げが必要な会社は、売上総利益(粗利)と営業利益、その率の低下に表れます。
- 決算書は結果でしかありません。値上げ資料には、取引先ごとの売上や関係など、決算書に載らない情報が必要です。
1分で分かる:社長のための決算書の見方
| 知りたいこと | 答え |
|---|---|
| 最初に見る数字は? | 売上、営業利益、税引後当期純利益の3つ |
| 何年分見る? | 3年分。1年だけでは良し悪しを断定できない |
| 値上げが必要なサインは? | 売上総利益(粗利)と営業利益、粗利率と営業利益率が下がっている |
| 細かく見る項目は? | 電気代、人件費、外注費、材料費などの3年間の動き |
| 決算書に載らないことは? | 取引先ごとの売上の割合、担当者との関係、納品や連絡の頻度 |
| 税理士任せでいい? | 税務は任せて大丈夫。経営の判断に使うところは別に考える |
決算書の見方:最初に見る3つの数字
損益計算書(1年間の売上と費用、利益をまとめた表)の中で、私が決算書を受け取って最初に見るのは次の3つです。
- 売上:会社の規模と、どれくらいの仕事をしているか。
- 営業利益:本業でどれくらい稼げているか。
- 税引後当期純利益:税金まで払って最後に残った利益。赤字ではないか。
黒字か赤字かで、最初にやることが変わるからです。たとえば営業利益は黒字なのに最終の利益が赤字なら、本業以外のところでお金が出ています。私はまず、営業外費用の支払利息を見ます。ここが大きい会社は多く、それなら借入の返済が課題だと分かります。売上が同じでも、この見方で打つ手が変わります。
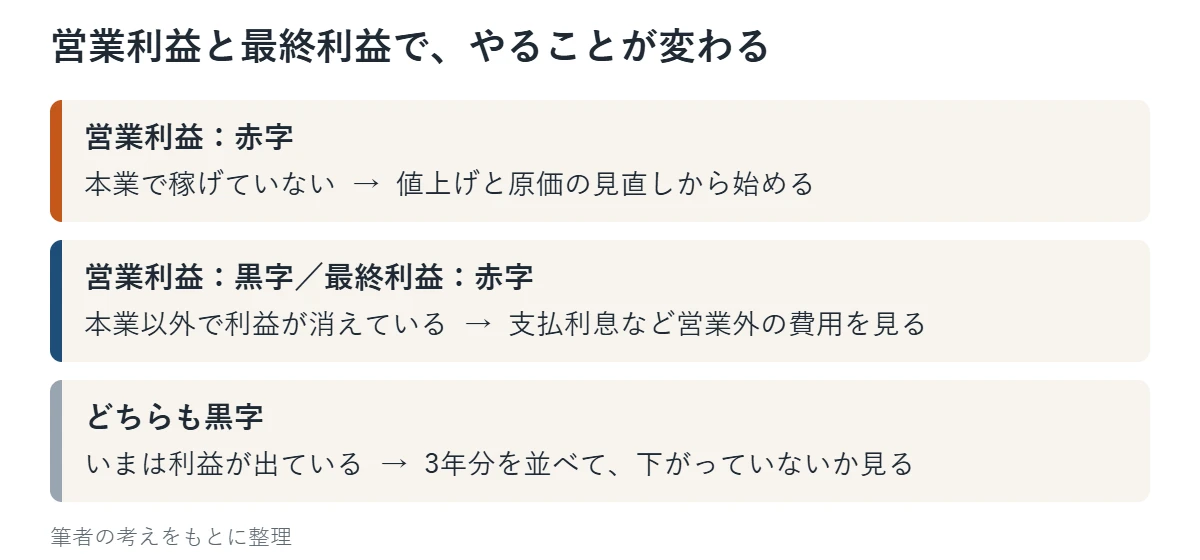
なお、最終の利益が赤字になる理由には、資産の売却損など一時的なものもあります。その場合は、その年だけの話かどうかを次の3年比較で確かめます。
社長が自分で見るなら:営業利益と預金の2つ
私が決算書を受け取ったときは上の3つを見ますが、社長ご自身が毎年まず見るなら、営業利益と預金の2つをおすすめしています。
営業利益は、本業で利益が出ているかどうかです。同業の平均と比べて高いか低いかも、参考として見ておいてください。わざと値段を下げて取引を増やしている会社もあるので、低いから悪いとは限りませんが、比べることで「うちは値段が安すぎないか」に気づけます。
預金は、資金繰りです。製造業や運輸業は、機械の故障やトラックの修理で、急に何十万円、何百万円とお金が出ていくことがあります。利益が出ていても、お金が足りなくなれば会社は困ります。「利益が出ているか」と「お金が足りるか」。この2つを、毎年同じ順番で見てください。
なぜ決算書は1年分ではなく3年分を見るのか
1年分だけでは、その年がたまたま良かったのか、たまたま悪かったのか分かりません。3年分を並べると、会社の直近の流れが見えてきます。
細かい項目でも同じです。電気代、人件費、外注費、材料費がどう動いてきたかは、3年分を並べて初めて分かります。製造業なら、損益計算書に付いている製造原価報告書も一緒に見てください。値上げの根拠になる費用の上昇は、ここに表れます。
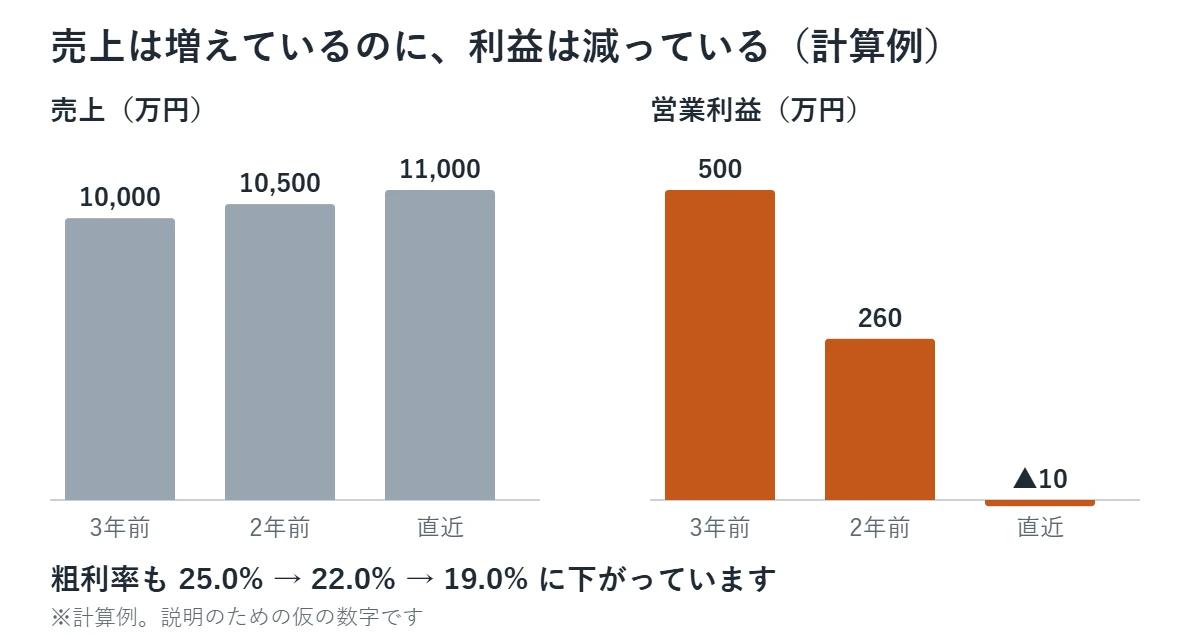
| (万円) | 3年前 | 2年前 | 直近 |
|---|---|---|---|
| 売上 | 10,000 | 10,500 | 11,000 |
| 売上総利益(粗利) | 2,500 | 2,310 | 2,090 |
| 粗利率 | 25.0% | 22.0% | 19.0% |
| 販管費 | 2,000 | 2,050 | 2,100 |
| 営業利益 | 500 | 260 | ▲10 |
| 営業利益率 | 5.0% | 2.5% | ▲0.1% |
値上げが必要な会社は、決算書のどこに表れるか
答えは売上総利益(粗利)と営業利益です。売上総利益は決算書の最初のほうにある、売上から売上原価を引いた数字です。それぞれ売上で割ると、粗利率と営業利益率になります。
- 粗利率が下がっている:材料費や外注費、工場の人件費や電気代が上がったのに、単価に反映できていない可能性があります。
- 営業利益率が下がっている:粗利に加えて、事務所の人件費や経費なども負担になっている可能性があります。
どの費目を反映すべきかは「単価交渉のやり方」で、粗利の見方は「製造業の粗利率」で解説しています。
売上は増えているのに利益が減る会社が多い理由
これはよくある話です。売上は伸びているのに、利益の額も率も下がっている会社はたくさんあります。社長に聞くと「しょうがない」と言います。一理はあります。大手からの仕事が増えると売上は増えますが、利益率は下がることが多いからです。
原因は、費用が上がっても単価に反映されないまま注文が来ることです。正確に計算してみると、外注費で赤字になっている仕事が見つかることもあります。どの仕事が赤字かの調べ方は「赤字の仕事の見つけ方」にまとめました。
決算書だけでは、値上げ資料は作れない
決算書は結果でしかありません。どんな考えでその結果になったのか、社長が何に課題を感じているのかは、聞いてみないと分かりません。値上げの資料をつくるときは、決算書に載っていない次の情報が一番大事です。
- 取引先ごとの売上の割合
- 取引先の担当者と、そこまでの関係
- 納品の頻度
- メールや電話、FAXなどの連絡の頻度
たとえば本当は70%上げたい品目でも、関係があまり良くない相手なら、まず50%にして段階的に上げる。逆に関係が良く、費用が本当にそれだけ上がっているなら、70%でもそのままお願いする。同じ決算書でも、相手によって資料の作り方は変わります。※数字は説明のための例です。
決算書を税理士に任せきりでも大丈夫?
税務のことは、任せきりで構いません。税理士さんには税理士さんの仕事があり、私たち中小企業診断士には診断士の仕事があります。私から社長にお伝えしたいのは、「税務は税理士さんに。利益をどう増やすかという経営の話は、こちらに相談してください」ということです。私の場合は、価格転嫁と原価の見直しがその入口になります。
伊澤の考え:決算書を見せたくないのは、当たり前です
知らない人に「財布の中を見せてください」と言われて、見せる人はいません。決算書を見せるのも同じです。役員報酬や給料まで分かりますし、費用を減らせと説教されそうだと感じるのもよく分かります。だから、抵抗があるのは正常だと思っています。
私が決算書を見たいのは、値上げの方向性と上げ幅を決めるためです。上から指摘するために見るわけではありません。安心して見せていただけるよう、まず30分、お話しするところから始めています。
資料づくりまで任せたい場合は、価格転嫁パッケージをご用意しています。決算書3年分と対象の品目の資料をお預かりして、資料が届いてから3日で原価計算と値上げの根拠資料をお渡しし、交渉の準備と練習までご一緒します。通常5万円 → いまはモデル価格3万円です。
※実績紹介のモデル様として、事例をご紹介させていただける方の価格です。
あわせて読みたい
よくある質問
Q1.決算書はどこから見ればいいですか?
売上、営業利益、税引後当期純利益の3つから見ます。売上で規模を、営業利益で本業の稼ぐ力を、税引後当期純利益で最後に黒字か赤字かを確かめます。
Q2.決算書はなぜ3年分見るのですか?
1年分だけでは、その年がたまたま良かったのか悪かったのか判断できないからです。3年分を並べると、会社の流れと、電気代や人件費、外注費などの動きが分かります。
Q3.値上げが必要かどうかは、決算書のどこで分かりますか?
売上総利益(粗利)と営業利益で分かります。粗利率や営業利益率が下がっているなら、上がった費用を単価に反映できていない可能性があります。
Q4.決算書だけで値上げの資料は作れますか?
作れません。決算書は結果でしかないからです。取引先ごとの売上の割合、担当者との関係、納品や連絡の頻度などを聞いたうえで、品目ごとの原価を計算して資料を作ります。
まとめ
決算書の見方は、売上・営業利益・税引後当期純利益の3つから始めます。次に3年分を並べ、粗利率と営業利益率が下がっていないか、電気代や人件費、外注費がどう動いたかを見てください。下がっているなら、値上げを考える時期です。ただし決算書は結果です。どの取引先にいくらお願いするかは、決算書に載らない情報まで見て決めます。
執筆:伊澤 司(中小企業診断士・上級ウェブ解析士/macri代表)。機械工具商社の営業として10年近く値上げのお願いを続け、その回数は100回を超えます。価格転嫁・価格交渉・原価管理を支援しています。
※この記事は、筆者が機械工具商社の営業として見てきた経験と、中小企業診断士としての考えをもとに書いています。「10人に1人か2人」は筆者の実感で、統計ではありません。計算例の数字は説明のための仮のものです。
コメント