機械工具商社の営業をしていると、仕入先のメーカーから値上げの通知がほぼ毎年届きます。工具は基本的にすべて値上げの対象で、メーカーによっては紙1枚で通知が来るだけです。上げ幅はおおむね10〜15%。私たち商社も、仕入れが上がった分だけ原価率が上がるのを日々感じています。
町工場も同じです。材料も工具も外注も上がるのに、売値が同じままなら原価率はじわじわ上がり、気づいたときには利益がほとんど残っていない、ということが起こります。この記事では、製造業の原価率の平均を国の統計で確認したうえで、原価率が高い会社が最初に見直す3つの費用と、その費用を売値に反映させる計算方法をまとめました。
この記事の結論(最終更新:2026年10月27日)
- 原価率は「売上原価 ÷ 売上高 × 100」で計算します。原価率と粗利率を足すと100%になります。
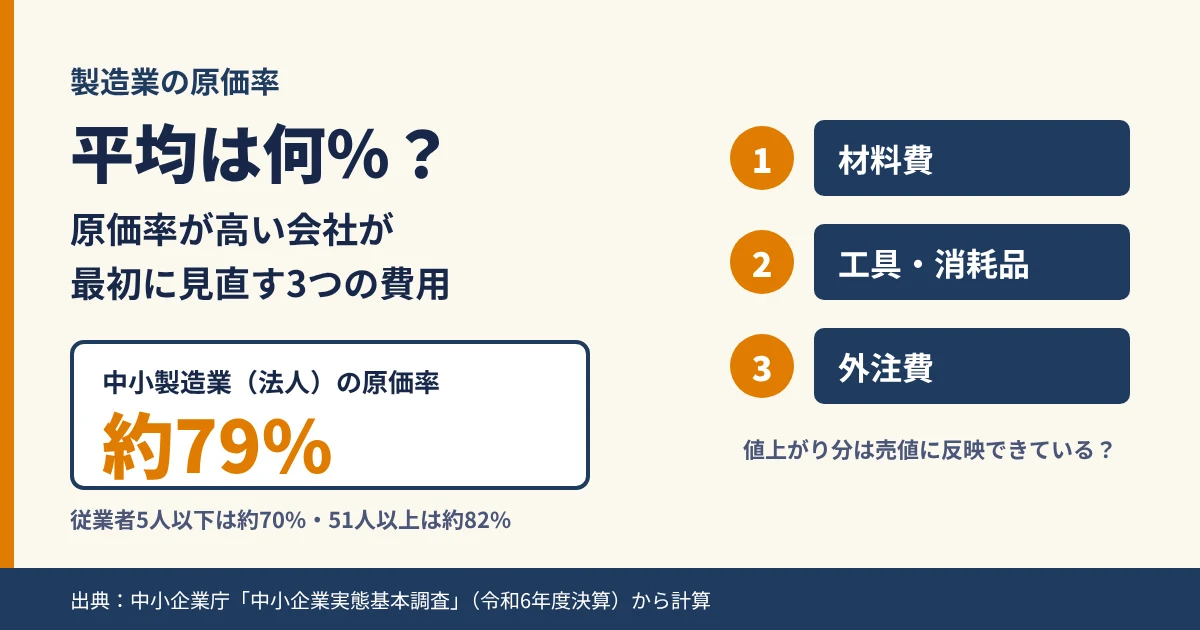
- 中小企業庁の統計(令和6年度決算)から計算すると、中小製造業(法人)の原価率の平均は約79%。従業者5人以下は約70%、51人以上は約82%と、規模で大きく変わります。
- 原価率が高い会社が最初に見直すのは、①材料費 ②工具・消耗品費 ③外注費の3つ。「削る」より先に、値上がり分が売値に反映されているかを確かめます。
- 値上がり分を反映させる売値は「新しい原価 ÷(1 − 目標の粗利率)」で計算できます。
御社の値上げの準備は、どこまでできていますか?
8つの質問に答えるだけで、御社の値上げ準備度がわかります(約2分・会社名の入力は不要)
Q1案件・製品ごとの原価を把握していますか?
正直、感覚で見積もっている→ おおよその原価感はあるが、記録には残していない→ 案件ごとに材料費・外注費・作業時間まで把握している→答えを選ぶと続きの質問へ(全8問・約2分)
製造業の原価率とは?計算方法
原価率は、売上高のうち売上原価(ものを作るのにかかった費用)が何%を占めるかを表す数字です。
原価率(%)= 売上原価 ÷ 売上高 × 100
例:売上高1,000万円、売上原価800万円 → 原価率80%(粗利率20%)
製造業の売上原価には、材料費だけでなく、工場で働く人の人件費(労務費)、外注費、工場の電気代・工具代・減価償却費などの製造経費も入ります。そのため、仕入れた商品をそのまま売る卸売業・小売業とは数字の見え方が違う点に注意が必要です。
なお、原価率と粗利率は表と裏の関係で、原価率+粗利率=100%です。粗利の計算方法は「製造業の粗利率の平均は?粗利の計算方法」で詳しく説明しています。
製造業の原価率の平均は何%?(国の統計)
中小企業庁の「中小企業実態基本調査」(令和6年度決算実績、2026年6月29日公表)の売上高と売上総利益から計算すると、中小製造業(法人)の原価率の平均は約79.1%でした。中小企業全体(法人)の平均は約74.8%です。
| 中小製造業(法人)の規模 | 原価率 | (参考)粗利率 |
|---|---|---|
| 従業者5人以下 | 約70.0% | 30.0% |
| 6〜20人 | 約72.1% | 27.9% |
| 21〜50人 | 約77.8% | 22.2% |
| 51人以上 | 約81.7% | 18.3% |
| 中小製造業(法人)の平均 | 約79.1% | 20.9% |
小さい会社ほど原価率は低く出ますが、これは「小さい会社ほどもうかっている」という意味ではありません。小さな町工場では社長や家族の給料が製造原価ではなく販売費・一般管理費に入っていることがあり、その分だけ原価率が低く見えやすいと考えられます。自社の数字は、同じくらいの規模の数字と比べるのが基本です。
また、業種(金属加工、樹脂成形、組立など)によっても原価率は大きく違います。平均と比べて高い・低いだけで良し悪しを決めず、「去年より上がっていないか」「製品ごとに見て極端に高いものはないか」を確かめることのほうが大切です。
原価率が高い会社が最初に見直す3つの費用
原価率が高いと聞くと「経費を削らなければ」と考えがちです。しかし私は、費用を削る前に、値上がりした費用がきちんと売値に反映されているかを確かめてほしいと考えています。原価率が上がった会社の多くは、ムダづかいではなく「上がった費用を価格に乗せていない」ことが原因だからです。最初に見直すのは次の3つです。
1.材料費:見積を出したときの単価のままになっていないか
鋼材・銅・アルミ・樹脂などの材料費は、ここ数年で大きく上がりました。何年も前の見積単価のまま受注を続けていると、材料が上がった分だけ原価率が上がります。まずは主な製品について、見積を出したときの材料単価と、今の仕入単価を並べてみてください。材料価格の動きは「鋼材・銅・アルミの価格推移」で確認できます。
2.工具・消耗品費:作る量に比例して必ず増える
ドリルやエンドミルなどの工具、切削油、接着剤といった消耗品は、金額が小さいので見落とされがちです。しかし工具には寿命があり、たとえばドリル1本で加工できる回数が決まっていれば、作る量が増えた月はドリルが2本必要になります。接着剤も1本で足りていたものが2本になります。売上に比例して必ず発生する費用だということです。
しかも工具の値段そのものも上がっています。冒頭で書いたとおり、仕入先からの値上げは毎年のように届き、上げ幅は10〜15%ほどです。工具代を「1個あたり」に直す方法は、「工具1本の値段 ÷ 1本で加工できる数」です。詳しくは「超硬工具の値上げはいつまで?」をご覧ください。
3.外注費:めっき・熱処理などの値上げを受け入れたままになっていないか
めっき・熱処理・塗装などを外注している場合、外注先からの値上げを受け入れたのに、自社の売値はそのまま、というケースがよくあります。外注先の値上げは「仕方ない」と受け入れやすい一方で、自社の取引先に転嫁するのは後回しになりがちです。外注先から値上げの通知が来たら、その製品の売値もセットで見直す習慣をつけましょう。
計算例:値上がり分を売値に反映すると、いくらになる?
売値1,000円の製品で、材料費・外注費・加工費が次のように上がったとします(金額は説明のための例です)。
| 項目 | 以前 | 現在 | 上がった率 |
|---|---|---|---|
| 材料費 | 300円 | 345円 | +15% |
| 外注費(めっき) | 100円 | 110円 | +10% |
| 加工費(人件費・電気代・工具代など) | 400円 | 420円 | +5% |
| 原価の合計 | 800円 | 875円 | +9.4% |
| 原価率(売値1,000円のまま) | 80.0% | 87.5% |
売値を据え置くと、原価率は80%から87.5%に上がり、粗利は1個200円から125円に減ってしまいます。以前と同じ粗利率20%を保つための売値は、次の式で計算できます。
新しい売値 = 新しい原価 ÷(1 − 目標の粗利率)
875円 ÷(1 − 0.20)= 約1,094円(約9.4%の値上げ)
「原価が75円上がったから75円上げればいい」と考えると、売値は1,075円になり、粗利率は約18.6%にとどまります。同じ粗利率を守るには、上がった原価より少し多めに上げる必要がある点に注意してください。上乗せ率の考え方は「原価に20%乗せても利益率は20%にならない」で詳しく説明しています。
原価率・粗利率・営業利益率の違い
営業の現場で社長と話していると、原価率と粗利率を取り違えている方はあまりいません。一方で、粗利と営業利益の違いや、販売費・一般管理費(事務所の家賃、営業や事務の人件費など)の中身があいまいな方は多いと感じます。3つの数字の関係は次のとおりです。
| 数字 | 計算式 | 分かること |
|---|---|---|
| 原価率 | 売上原価 ÷ 売上高 | 作るのにかかった費用の割合 |
| 粗利率 | (売上高 − 売上原価)÷ 売上高 | 作って売ったときのもうけの割合 |
| 営業利益率 | (粗利 − 販売費・一般管理費)÷ 売上高 | 本業全体で残ったもうけの割合 |
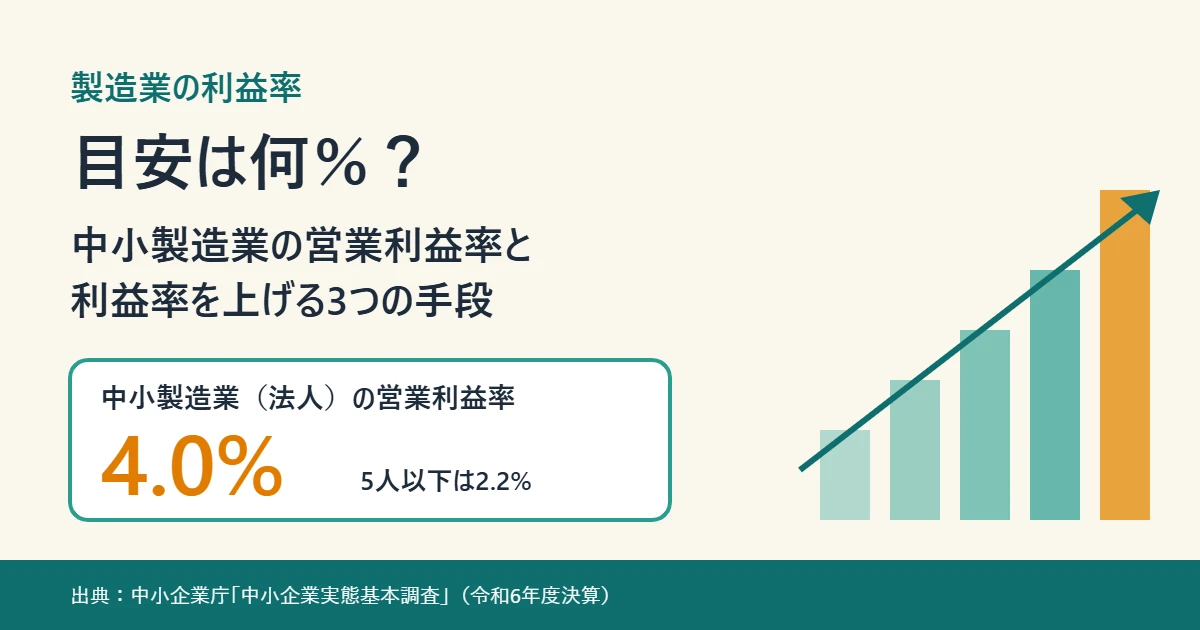
原価率が平均並みでも、販売費・一般管理費が大きければ営業利益は残りません。営業利益率の目安は「製造業の利益率の目安は?」で紹介しています。
筆者の体験:仕入れが上がったら、売値もすぐ見直す
商社の仕事では、仕入先からの値上げはほぼ毎年来ます。値上げ通知が届いたら、私たちはその商品の売値を見直し、お客様に価格改定をお願いするところまでを一つの流れにしています。これを後回しにすると、原価率が上がった分がそのまま利益の減少になるからです。
お客様から「高い」と言われたときは、品質に問題のない範囲で別のメーカーの工具を提案することもあります。反対に、安いメーカーの工具では寿命が短くて困るというお客様には、しっかりしたメーカーの工具で見積を出し直します。原価を下げる方法は「安いものに替える」だけではなく、「長く使えるものを選んで1個あたりの工具費を下げる」という考え方もあります。
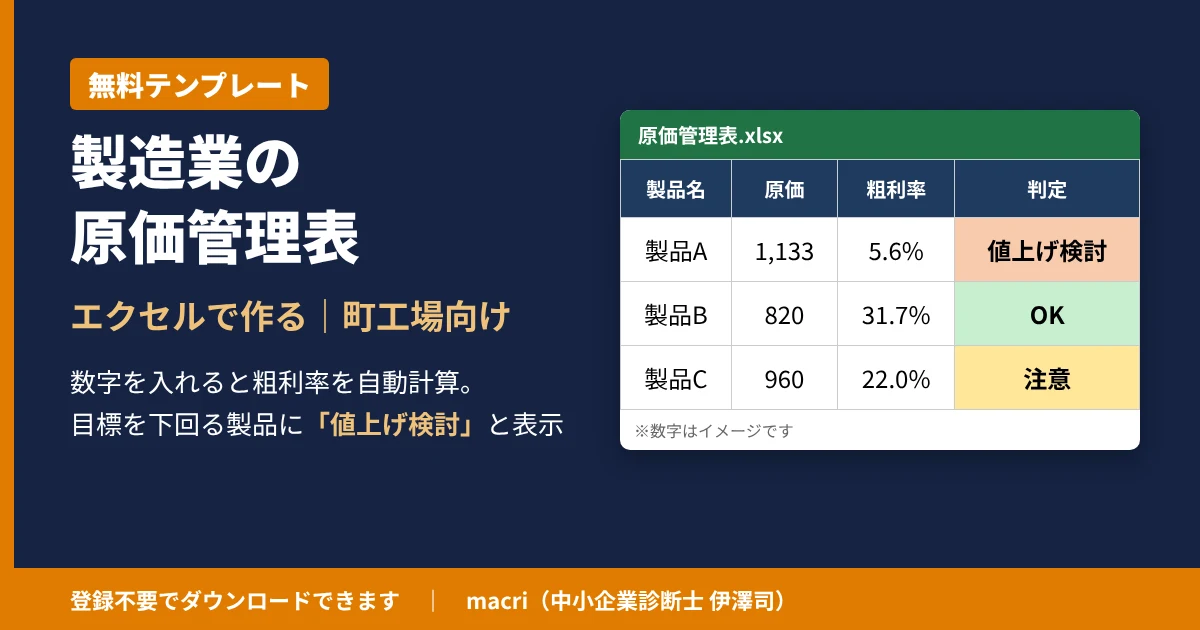
町工場の社長にも、費用を削ることより先に、原価管理をきちんとして、上がった費用を価格に反映させることに取り組んでほしいと考えています。製品ごとの原価を出す表は「製造業の原価管理表をエクセルで作る(無料テンプレート)」で配布しています。
あわせて読みたい
- 製造業の粗利率の平均は?粗利の計算方法と、粗利が残らない町工場の共通点
- 製造業の利益率の目安は?中小製造業の営業利益率・粗利率と、利益率を上げる3つの手段
- 原価に20%乗せても利益率は20%にならない|見積で損しない上乗せ率の計算方法
- 町工場の加工賃は1時間いくら?アワーレート(チャージ)の計算方法
- 仕入先メーカーから値上げの通知が来たら?受け入れる前に確認する5つのこと
よくある質問
Q1.製造業の原価率の平均は何%ですか?
中小製造業(法人)の原価率の平均は約79%です。中小企業庁「中小企業実態基本調査」(令和6年度決算実績)の売上高と売上総利益から計算した数字で、従業者5人以下は約70%、51人以上は約82%と、規模によって大きく変わります。
Q2.原価率はどう計算しますか?
原価率は「売上原価 ÷ 売上高 × 100」で計算します。製造業の売上原価には、材料費のほかに工場の人件費、外注費、電気代・工具代などの製造経費も含まれます。
Q3.原価率と粗利率はどう違いますか?
原価率と粗利率は足すと100%になる、表と裏の関係です。原価率が80%なら粗利率は20%です。粗利から販売費・一般管理費を引いたものが営業利益です。
Q4.原価率が高いとき、最初に何をすればよいですか?
費用を削る前に、値上がりした材料費・工具代・外注費が売値に反映されているかを確かめます。同じ粗利率を守る売値は「新しい原価 ÷(1 − 目標の粗利率)」で計算できます。
まとめ
製造業の原価率は「売上原価 ÷ 売上高」で計算し、中小製造業(法人)の平均は約79%です。ただし規模や業種で大きく変わるため、平均との比較よりも「自社の原価率が上がっていないか」「製品ごとに極端に高いものはないか」を確かめることが大切です。
原価率が高い会社は、まず材料費・工具や消耗品の費用・外注費の3つについて、値上がり分が売値に反映されているかを確かめてください。削るより先に、上がった費用を価格に乗せる。それが利益を取り戻すいちばんの近道です。
無料|値上げ準備度チェック(全8問・約2分・お名前の入力なし)
Q1案件・製品ごとの原価を把握していますか?
正直、感覚で見積もっている→ おおよその原価感はあるが、記録には残していない→ 案件ごとに材料費・外注費・作業時間まで把握している→答えを選ぶと続きの質問へ進みます。結果はその場で表示されます。
出典:中小企業庁「中小企業実態基本調査(令和7年確報・令和6年度決算実績)」3.売上高及び営業費用(産業別・従業者規模別表(法人企業))(2026年6月29日公表)。原価率は同調査の売上高・売上総利益から筆者が計算(原価率=100%−粗利率)。計算例の金額は説明のための例です。工具の値上げ幅(10〜15%程度)は筆者の機械工具商社の営業としての実感で、特定の会社名・取引先名・仕入先名は記載していません。(2026年10月27日時点)
コメント