早見表:原価に2割(20%)乗せた売値
計算式は 売値=原価×1.2 です。ただし、このとき売値に占める利益は16.7%。利益を売値の2割残したいときは原価×1.25にします。
| 原価 | 2割乗せた売値 (原価×1.2) | 利益を2割残す売値 (原価×1.25) |
|---|---|---|
| 1,000円 | 1,200円 | 1,250円 |
| 5,000円 | 6,000円 | 6,250円 |
| 10,000円 | 12,000円 | 12,500円 |
| 20,000円 | 24,000円 | 25,000円 |
| 50,000円 | 60,000円 | 62,500円 |
| 100,000円 | 120,000円 | 125,000円 |
20歳くらいのころ、私は仕入れ値に「2割」をのせて見積書を出していました。2万円で仕入れた工具なら2万4千円。これで利益率20%のつもりでした。ところが、2万4千円のうち利益の4千円は16.7%しかありません。原価に20%乗せても、利益率は20%にならないのです。
この記事では、機械工具商社の営業として毎日見積を作っている立場から、上乗せ率と利益率の違い、欲しい利益率から売値を逆算する式、商社でよく使う「掛け率」の計算をまとめました。下に、自分の数字で売値を出せる計算ツールも用意しています。
この記事の結論(最終更新:2026年11月8日)
- 原価に20%乗せた売値の利益率は約16.7%です。上乗せ率は原価で割り、利益率は売値で割るため、同じ20%になりません。
- 利益率20%を残したいなら、売値=原価÷(1−0.2)=原価×1.25。原価に25%乗せる必要があります。
- 値上げで原価が上がったときは、上乗せの「額」ではなく「率」を守ります。額を据え置くと利益率が下がります。
- 見積を出す前に、ネット通販の価格や前回価格と比べて筋が通っているかを確かめます。
原価に20%乗せても、利益率が20%にならない理由
理由は、割る数が違うからです。上乗せ率は「利益÷原価」、利益率(粗利率)は「利益÷売値」で計算します。原価2万円に20%(4千円)乗せると売値は2万4千円。利益の4千円を売値2万4千円で割ると、16.7%になります。
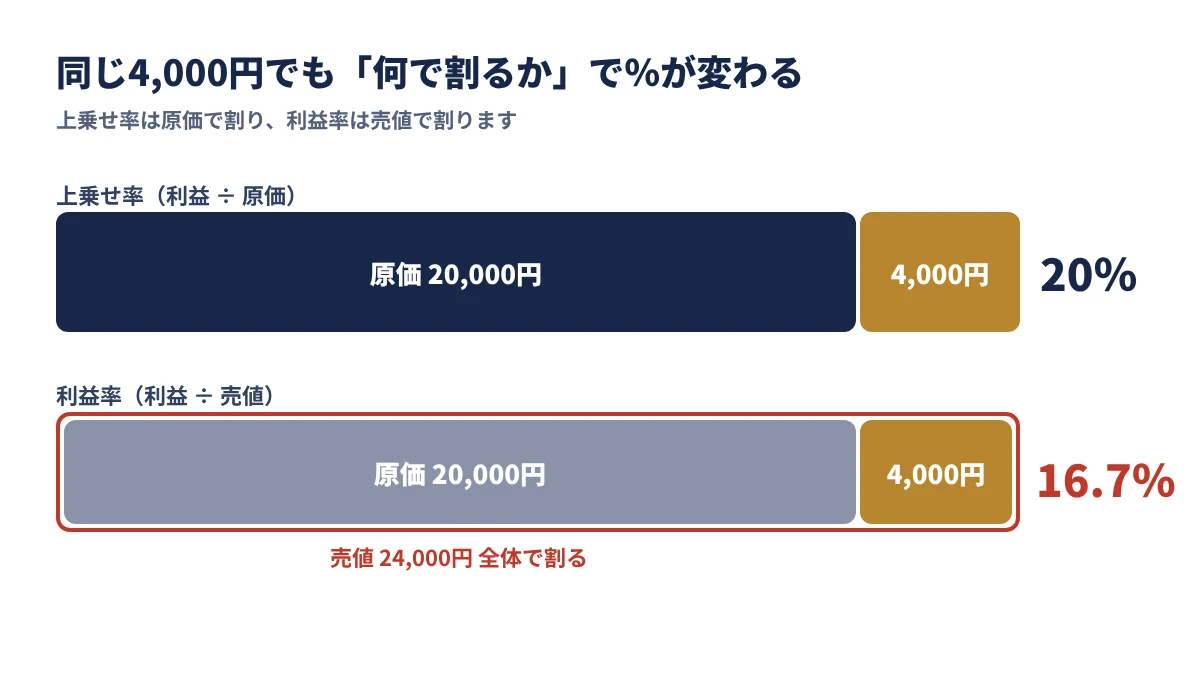
| 項目 | 計算 | 結果 |
|---|---|---|
| 原価 | — | 20,000円 |
| 上乗せ(20%) | 20,000円×20% | 4,000円 |
| 売値 | 20,000円+4,000円 | 24,000円 |
| 上乗せ率 | 4,000円÷20,000円 | 20.0% |
| 利益率(粗利率) | 4,000円÷24,000円 | 16.7% |
欲しい利益率から売値を逆算する式と早見表
利益率を先に決めて売値を出すときは、次の式を使います。
売値の逆算式
売値 = 原価 ÷(1 − 欲しい利益率)
例:原価2万円で利益率20%を残したい → 20,000円 ÷ 0.8 = 25,000円(原価に25%乗せる)
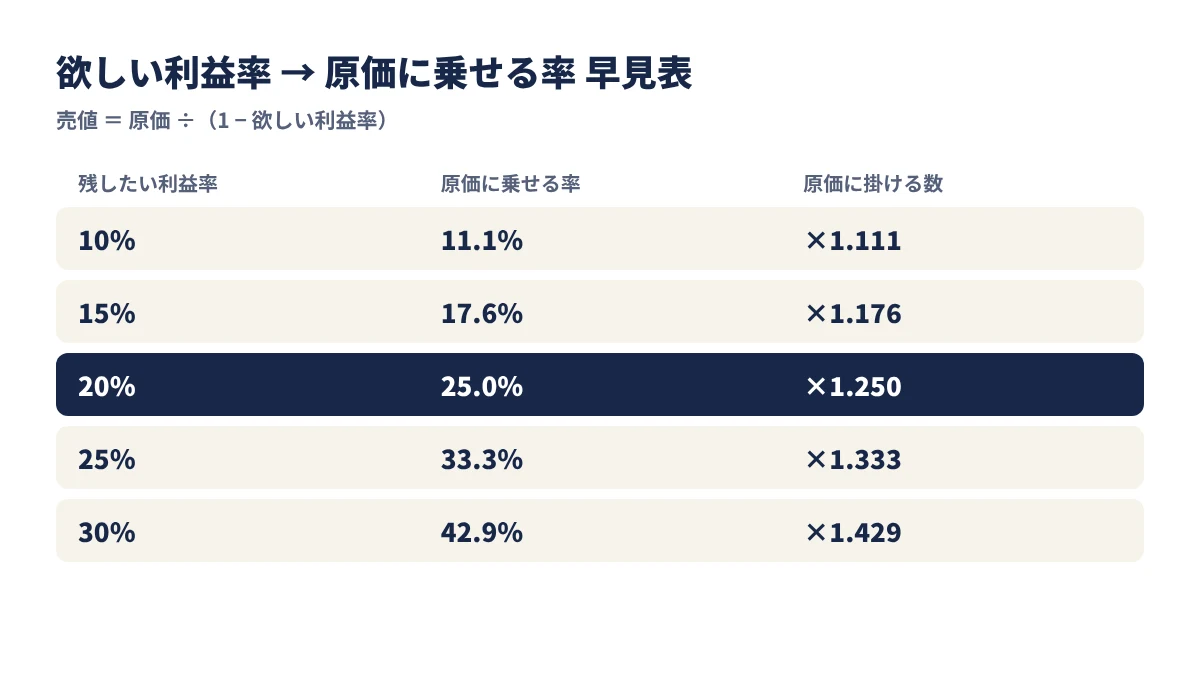
| 残したい利益率 | 原価に乗せる率 | 原価に掛ける数 |
|---|---|---|
| 10% | 11.1% | 1.111 |
| 15% | 17.6% | 1.176 |
| 20% | 25.0% | 1.250 |
| 25% | 33.3% | 1.333 |
| 30% | 42.9% | 1.429 |
| 40% | 66.7% | 1.667 |
無料ツール|10秒・登録なし
欲しい利益率から、売値を逆算する
原価と、残したい利益率(売値に対する割合)を入れるだけ。原価に何%乗せればいいかがその場で出ます。
「価格改定のご説明資料」のひな形に、いまの計算結果と会社の数字を入れて、30分の作戦会議(無料・オンライン)で一緒に仕上げます。
※社員の方は、社長様とご一緒の参加をおすすめします。完成版のひな形は作戦会議の中でお渡しします。
原価計算から交渉練習まで、値上げの準備を一式で(有料)
- 固定費まで含めた「本当の原価」を出す
- 赤字にならない価格を決める
- 取引先に出す根拠資料と文面を作る
- 伊澤が取引先役になって、交渉を練習する
値上げのお願い100回以上の現場経験をもとにお手伝いします。内容と料金は無料相談のときにご説明します。
※筆者が機械工具商社の営業として行った値上げのお願いの実績です。

機械工具商社の現役営業 × 中小企業診断士
商社の見積でよく使う「掛け率」の計算
工具や部品の世界では、メーカーの定価(希望小売価格)に「掛け率」を掛けて仕入値や売値を決めることがよくあります。「6掛け」は定価の60%、「7掛け」は70%という意味です。
| 項目 | 計算 | 金額 |
|---|---|---|
| 定価 | — | 10,000円 |
| 仕入(6掛け) | 10,000円×0.6 | 6,000円 |
| 販売(7掛け) | 10,000円×0.7 | 7,000円 |
| 粗利 | 7,000円−6,000円 | 1,000円 |
| 利益率 | 1,000円÷7,000円 | 14.3% |
掛け率で売っていると、メーカーが定価を上げたときに同じ掛け率のまま見積を出し直すだけで、利益率を守れます。私も値上げのときは「同じ掛け率でお見積もりしています」と伝えて、新しい見積書を送っています。
値上げのときは、上乗せの「額」ではなく「率」を守る
仕入値が2万円から2万5千円に上がったとき、上乗せを「4千円」のまま据え置くと、売値は2万9千円で利益率は13.8%に下がります。利益率16.7%を守るなら、売値は3万円です。
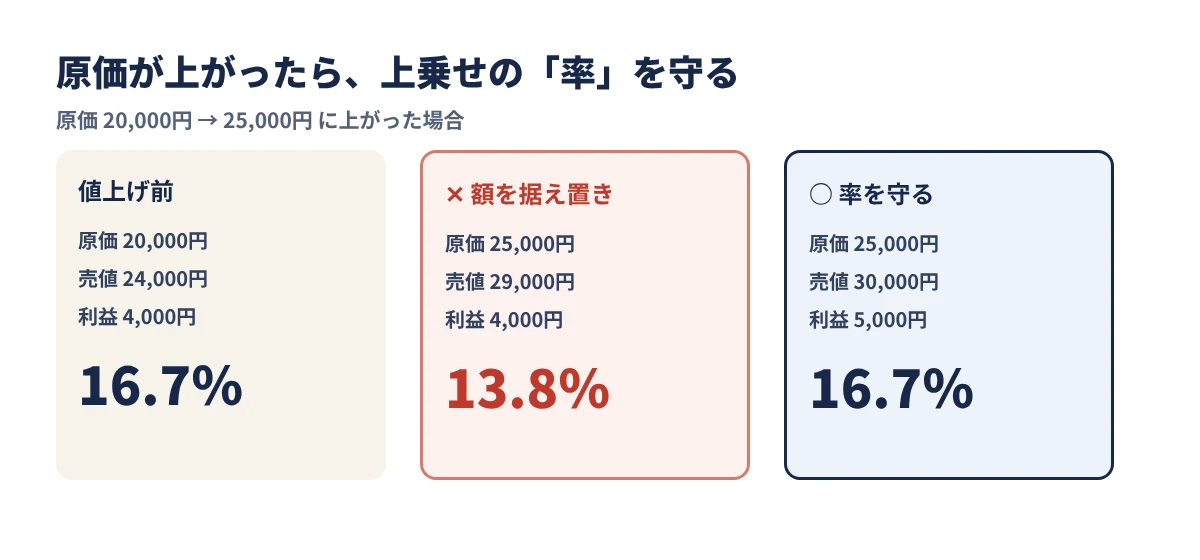
値上げを遠慮して「今回は額だけ」と据え置くことを何度も繰り返すと、気づかないうちに粗利率が削られていきます。値上げのお願いのしかたは「値上げ交渉の言い方・切り出し方」にまとめています。
筆者の体験:20%にこだわるより、相場を見てから決める
若いころの私は、乗せたい率を決めて、そのまま見積書を出していました。ところが取引先はネット通販の価格も見ています。調べずに出した見積がネットより高かったことがあり、専門の商社として恥ずかしい思いをしました。
今は、見積を作る前に必ず品番でネットの価格を調べます。2割乗せたいと思っていても、ネットの最安値が2万3,800円なら2万3,700円で出します。逆にネットが2万7千円なら、2万4千円で出して見積書に「ネット最安値2万7千円」と書き添えることもあります。率は目安で、最後は相場と取引先との関係で決める。これが毎日見積を作っていて行き着いたやり方です。詳しくは「「ネットの方が安い」と言われない見積もりの出し方」に書いています。
町工場の特注品にはネットの相場がありません。そのぶん、原価に人件費や電気代などの固定費まで含めているかが大切です。材料費と外注費だけに20%乗せていると、固定費を払った後にほとんど何も残らないことがあります。
あわせて読みたい
筆者の体験:送料1,000円の入れ忘れは、売上何円分の損になるか
利益率の計算でもう一つ大事なのが、見積に入れ忘れた費用は、そのまま粗利から消えるということです。私は機械工具商社の営業として、送料を見積に入れ忘れないよう徹底しています。送料1,000円を入れ忘れれば、その取引の粗利が1,000円減るからです。
では、なくなった1,000円の粗利を取り返すには、どれだけ売ればよいのでしょうか。計算は「1,000円 ÷ 粗利率」です。
| 粗利率 | 粗利1,000円を稼ぐのに必要な売上 |
|---|---|
| 10% | 10,000円 |
| 15% | 約6,700円 |
| 20% | 5,000円 |
粗利率15%の商品なら、送料1,000円の入れ忘れは約6,700円分を売ったのと同じだけの利益を失うということです。大企業なら気にならない金額かもしれませんが、中小企業にとって1,000円の粗利はとても重い。上乗せ率を正しく計算するのと同じくらい、送料・段取り・工具代などの抜けをなくすことが大切です。見積に入れる項目は製造業の見積のやり方にまとめています。
※表の数字は計算の例です。
筆者の体験:2割乗せは「÷0.8」。×1.2との差は、値上げのたびに積み重なる
機械工具商社の営業として見積を作るとき、「2割乗せ」なら私は原価÷0.8で計算します。3割なら÷0.7です。×1.2でも近い数字は出ますが、利益率は20%になりません。
「近いならいいのでは」と思うかもしれません。でも、その数十円・数百円の差は、次の値上げ、その次の値上げのたびに毎回残ります。原価が10%ずつ3回上がった場合で比べると、次のようになります。
| 原価 | ×1.2の売値(利益率16.7%) | ÷0.8の売値(利益率20%) | 1個あたりの差 |
|---|---|---|---|
| 10,000円 | 12,000円 | 12,500円 | 500円 |
| 11,000円(10%値上がり) | 13,200円 | 13,750円 | 550円 |
| 12,100円(さらに10%) | 14,520円 | 15,125円 | 605円 |
毎回きちんと転嫁しないと、差の分だけ自分の会社の粗利を削ることになります。これは商社でも、製造業でも同じです。
利益の乗せ方を教えるなら、理屈より「3つの手順」
- 乗せたい利益(何割欲しいか)を先に決める
- 原価をトータルで計算する(材料だけでなく、加工・外注・運賃も入れる)
- 2割なら÷0.8、3割なら÷0.7を電卓で叩く
若手の営業や社長に教えるときは、理屈は知らなくても構わないと伝えています。手順どおりに計算すれば、欲しい利益は残ります。
なお、いつもの取引先に値上げをお願いするとき、その場で電卓を叩くことはほとんどありません。製造業でも運送業でも同じだと思います。計算は事前に済ませて、品目ごとの新しい価格と上げ幅を資料にして持っていく。それが、値上げを通しやすくする準備です。
よくある質問
Q1.原価に20%乗せたら、利益率は何%ですか?
約16.7%です。原価2万円に20%(4千円)乗せた売値は2万4千円で、利益4千円を売値2万4千円で割ると16.7%になります。上乗せ率は原価で、利益率は売値で割るため、数字が変わります。
Q2.利益率20%にするには、原価に何%乗せればいいですか?
25%です。売値=原価÷(1−利益率)で、原価2万円なら2万円÷0.8=2万5千円になります。欲しい利益率が30%なら42.9%、40%なら66.7%乗せる必要があります。
Q3.掛け率とは何ですか?
メーカーの定価に対する割合のことで、「7掛け」は定価の70%を意味します。定価1万円の品を6掛けで仕入れて7掛けで売ると、粗利は1千円、利益率は14.3%です。
Q4.仕入値が上がったら、売値はどう変えればいいですか?
上乗せの額ではなく率を守って、売値を出し直します。原価2万円・売値2万4千円(利益率16.7%)の品が原価2万5千円になったら、売値は3万円です。額を4千円のまま据え置くと利益率は13.8%に下がります。
Q5.見積で送料を入れ忘れると、どのくらいの損になりますか?
入れ忘れた送料の分だけ粗利が減ります。粗利率15%の商品なら、送料1,000円の損は約6,700円分の売上で稼ぐ粗利に当たります。
まとめ
原価に20%乗せても、利益率は16.7%にしかなりません。欲しい利益率があるなら「売値=原価÷(1−利益率)」で逆算し、値上げのときは上乗せの率を守って出し直す。そのうえで、相場や前回価格と比べて筋が通っているかを確かめてから見積書を出す。この順番を守れば、忙しいのに利益が残らない状態を防げます。
無料ツール|登録なし
自社の数字で、値上げの準備をしてみませんか
材料費・工具代・電気代の値上げ額を計算する鋼材・銅・真鍮・ステンレス・アルミ・超硬工具・電気代に対応 「価格改定のお願い」の文面をつくる相手と理由を選んで、単価を入れるだけ機械工具商社の現役営業 × 中小企業診断士
金額・率は説明のための例です。筆者の体験は機械工具商社の営業としてのものです。(2026年10月22日時点)
コメント