「配賦(はいふ)」という言葉、社長との打ち合わせで私は普通に使います。分からなければ聞いてくださるので、そのときは「固定費をそれぞれの商品に配ることです」と言い換えます。言葉はむずかしく聞こえますが、やることはシンプルです。そして、配り方ひとつで「儲かっている品目」が入れ替わることがあります。
この記事では、配賦とは何か、配賦基準(売上・作業時間・個数)の選び方、そして値上げの準備でどう使うかを、計算例でお伝えします。書いているのは、価格転嫁を支援する中小企業診断士の伊澤司です。
この記事の結論(最終更新:2026年11月9日)
- 配賦とは、家賃や事務の人件費などの固定費を、製品ごとに配ることです。配らないと、品目ごとの本当の儲けは分かりません。
- 配賦基準はまず売上、次に作業時間の順で十分です。作業時間は「だいたいこのくらい」で構いません。
- 売上で配ると、手間のかかる特注品が儲かっているように見えます。計算例では、同じ特注品が「利益30%」にも「赤字30%」にもなりました。
- 配ってみると、赤字の品目や思ったより儲かっていない品目が見つかります。それが値上げのお願いの一番の根拠になります。
1分で分かる:配賦基準の種類と選び方
| 配賦基準 | 計算のしかた | 向いている会社 | 注意すること |
|---|---|---|---|
| 売上 | 固定費 ×(その品目の売上 ÷ 全体の売上) | 初めて原価を計算する会社。まず値上げの目安がほしい | 手間のかかる品目に固定費が少なく配られる |
| 作業時間 | 固定費 ×(その品目の作業時間 ÷ 全体の作業時間) | 特注品と量産品が混ざっている会社 | 時間は「だいたい」でよい。秒単位までは不要 |
| 個数 | 固定費 ×(その品目の個数 ÷ 全体の個数) | 同じような製品を大量に作っている会社 | 大きさや手間が違う製品が混ざると合わない |
迷ったら、売上で配る → 作業時間で配るの順に進んでください。いきなり正確にやろうとすると大変で、途中で嫌になってしまう社長が多いからです。順々に原価が分かってくると、計算が楽しくなってきます。
配賦とは?固定費を製品に配る理由
費用には、売上とともに増える変動費(材料費など)と、売上が増えても増えない固定費(家賃、事務の人件費、光熱費、機械の修理代など)があります。材料費は品目ごとに分かりますが、固定費は会社全体でかかるので、そのままでは品目ごとの儲けが分かりません。そこで固定費を品目ごとに配ります。これが配賦です。分け方は固定費と変動費の違いで詳しく書きました。
値上げの準備でいちばん大事なのは、原材料だけでなく、人件費も光熱費も水道代もメンテナンス費も運送費も、上がった費用すべてを値段に入れることです。固定費を配っていないと、材料の値上がり分しか転嫁できず、利益は戻りません。
計算例:売上で配ると、特注品が「一番儲かっている」に見える
ある会社の1か月の固定費が300万円、品目は2つだけとします。量産品Aは売上800万円で作業時間200時間、特注品Bは売上200万円で作業時間300時間です。※計算例
| 量産品A | 特注品B | |
|---|---|---|
| 売上 | 800万円 | 200万円 |
| 材料費(変動費) | 500万円 | 80万円 |
| 作業時間 | 200時間 | 300時間 |
| 売上で配った固定費 | 240万円 | 60万円 |
| → 利益(売上で配る) | 60万円(7.5%) | 60万円(30%) |
| 作業時間で配った固定費 | 120万円 | 180万円 |
| → 利益(作業時間で配る) | 180万円(22.5%) | −60万円(−30%) |
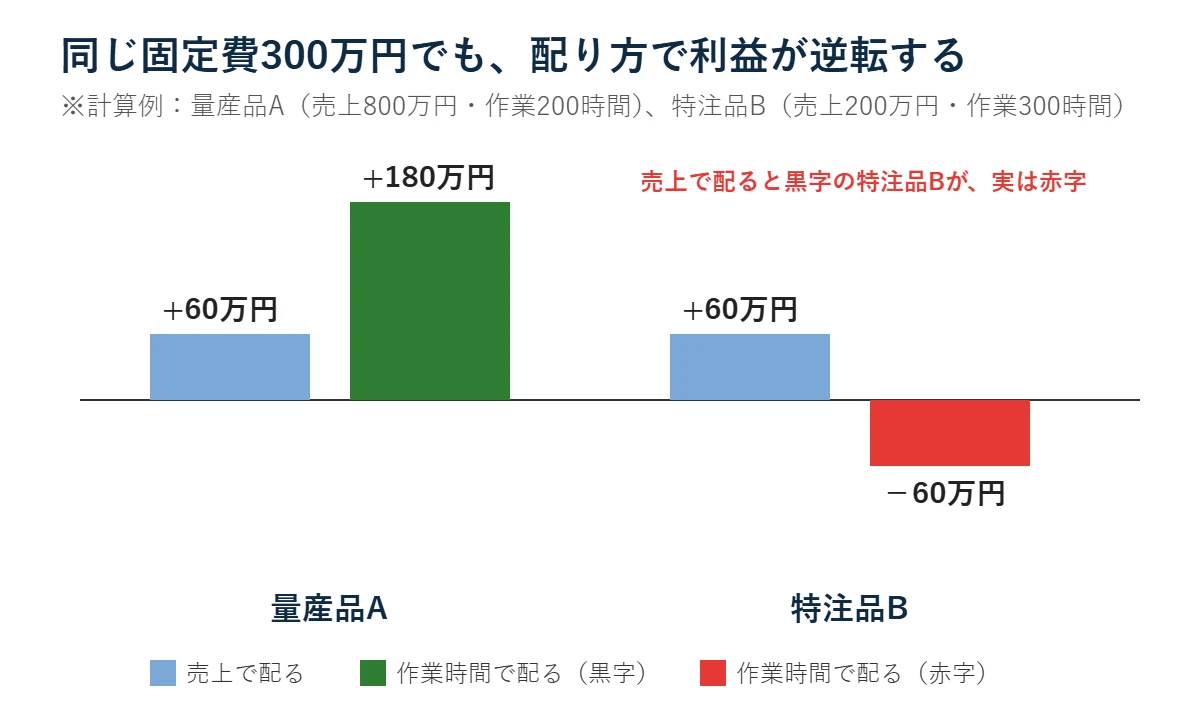
会社全体の利益は、どちらの配り方でも120万円で同じです。それなのに、売上で配ると特注品Bは利益率30%で「一番の稼ぎ頭」に見え、作業時間で配ると30%の赤字になります。手間がかかるのに売上が小さい品目は、売上で配ると固定費が少なく配られてしまうからです。特注品を多く扱う会社は、売上で配ったあと、作業時間でも配り直してみてください。
作業時間は「ざっくり」で大丈夫です
作業時間で配る段階に進むと、多くの社長が「そんなに正確に測れない」と止まってしまいます。でも、一人一人に聞き取って、接着剤を塗るのに32秒、部品を組み合わせるのに40秒……と測るのは、大企業のやり方です。中小企業でそこまでやる必要はありません。
私のおすすめは、「この品目はだいたい10〜11時間くらいかな」という感覚で始めることです。もっと精度を上げたくなったら、10時間30分、10時間15分と試してみる。いちばん詳しいのは実際に作っている人なので、現場の方に「だいたい」を聞けば十分です。まったく配っていない状態と比べれば、ざっくりでも配るだけでまったく違います。
固定費を配ると分かる5つのこと
配り方を作業時間に変えて配り直すところまで進む会社は、正直に言うと多くありません。そこまで行くのがハードルだからです。でも、売上で一度配るだけでも、次のようなことが見えてきます。
- 儲かっていると思っていた品目が、実は赤字だった
- もっと儲かっていると思っていたのに、これしか儲かっていなかった
- 大きい黒字だと思っていたのが、小さい黒字だった
- 小さい黒字だと思っていたのが、実は赤字だった
- 少し赤字だろうと思っていた品目が、大きな赤字だった
どれも「勘で値段を決めてきた」ことが原因です。品目ごとの本当の儲けが分かると、どの取引先に、どの品目から値上げをお願いするかの順番が決まります。赤字の品目の見つけ方は赤字の仕事・不採算製品の見つけ方にもまとめました。
配った数字は、取引先に見せる?見せない?
これは相手によります。計算の中身をそのまま見せてもいいですし、見せずに必要な値上げ率だけ伝えてもかまいません。大事なのは、取引先に見せる数字と、自社の中で管理する数字を分けて持つことです。社内用の細かい計算をすべて出す必要はありません。
交渉の場では、1〜2%でも利益が出ていると「儲かっているならいいでしょう」と言われがちです。固定費まで配って計算し直し、本当に赤字になっている品目なら、赤字だとはっきり示す方が話は進みます。たとえば「この品目は今の値段で3%の赤字です。3%上げてようやくプラスマイナスゼロで、会社として続けるための利益も必要なので、合わせて5〜6%お願いしたい」という持っていき方です。
反対に、「利益が20%から10%に減ったので上げてください」とお願いすると、「今は厳しい時期だから」と断られがちです。利益の減り方ではなく、原材料・人件費・光熱費・運送費など、何がいくら上がったのかを示してください。根拠資料のそろえ方は値上げのお願いに添える資料で書いています。
筆者の考え:まず配ってみることが、値上げの第一歩
私は機械工具商社の営業として、たくさんの町工場の社長と話してきました。値上げを言い出せない会社の多くは、品目ごとの本当の原価が分かっていません。配賦は、むずかしい会計の話ではなく、「どの品目で損をしているか」を知るための道具です。売上で配るところからで構いません。まず一度やってみてください。
「自分で配るのは大変だ」と感じたら、値上げの作戦を30分で一緒に決められます(無料)。決算書から固定費を配った原価計算と値上げの根拠資料まで作る価格転嫁パッケージでは、交渉の準備と練習までご一緒します。通常5万円 → いまはモデル価格3万円です。
※実績紹介のモデル様として、事例をご紹介させていただける方の価格です。
あわせて読みたい
よくある質問
Q1.配賦(はいふ)とは何ですか?
家賃や事務の人件費、光熱費などの固定費を、製品や品目ごとに配ることです。配ることで、品目ごとに本当に儲かっているかが分かります。
Q2.配賦基準は何を選べばいいですか?
初めてなら売上で配るのが一番簡単です。慣れてきたら作業時間で配り、同じような製品を大量に作る会社は個数で配る方法もあります。
Q3.作業時間はどこまで正確に測る必要がありますか?
中小企業なら「だいたいこのくらい」で十分です。秒単位で測るのは大企業のやり方で、まったく配っていない状態と比べれば、ざっくりでも大きく違います。
Q4.売上で配ると、どんな問題がありますか?
手間がかかるのに売上が小さい特注品に、固定費が少なく配られます。その結果、実は赤字の特注品が一番儲かっているように見えることがあります。
まとめ
配賦とは、固定費を製品ごとに配ることです。配賦基準は、まず売上、次に作業時間の順で十分で、作業時間はざっくりで構いません。売上で配ると手間のかかる特注品が儲かって見えるので注意してください。配ってみて見つかった赤字の品目こそ、値上げをお願いする一番の根拠になります。
※この記事は、筆者の中小企業診断士としての考えと、機械工具商社の営業として見てきた経験をもとに書いています。計算例の数字は説明のための仮のものです。
コメント